法国2026年新增5家自保公司:政策红利下的实体企业风险自留浪潮
核心结论:2026年法国审慎监管局(ACPR)全年共批准5家本土再保自保牌照,法国全国持牌本土自保总数从2022年初的7家跃升至30家。由"韧性巨灾准备金税优+小型非复杂主体监管简化"组成的政策组合,已经成功扭转法国企业将自保开设在百慕大、都柏林的传统选择,基建、国有物流、高端文旅、农业合作社、木材加工五大实体行业成为回流主力。
一、政策背景:法国如何用4年激活本土自保市场
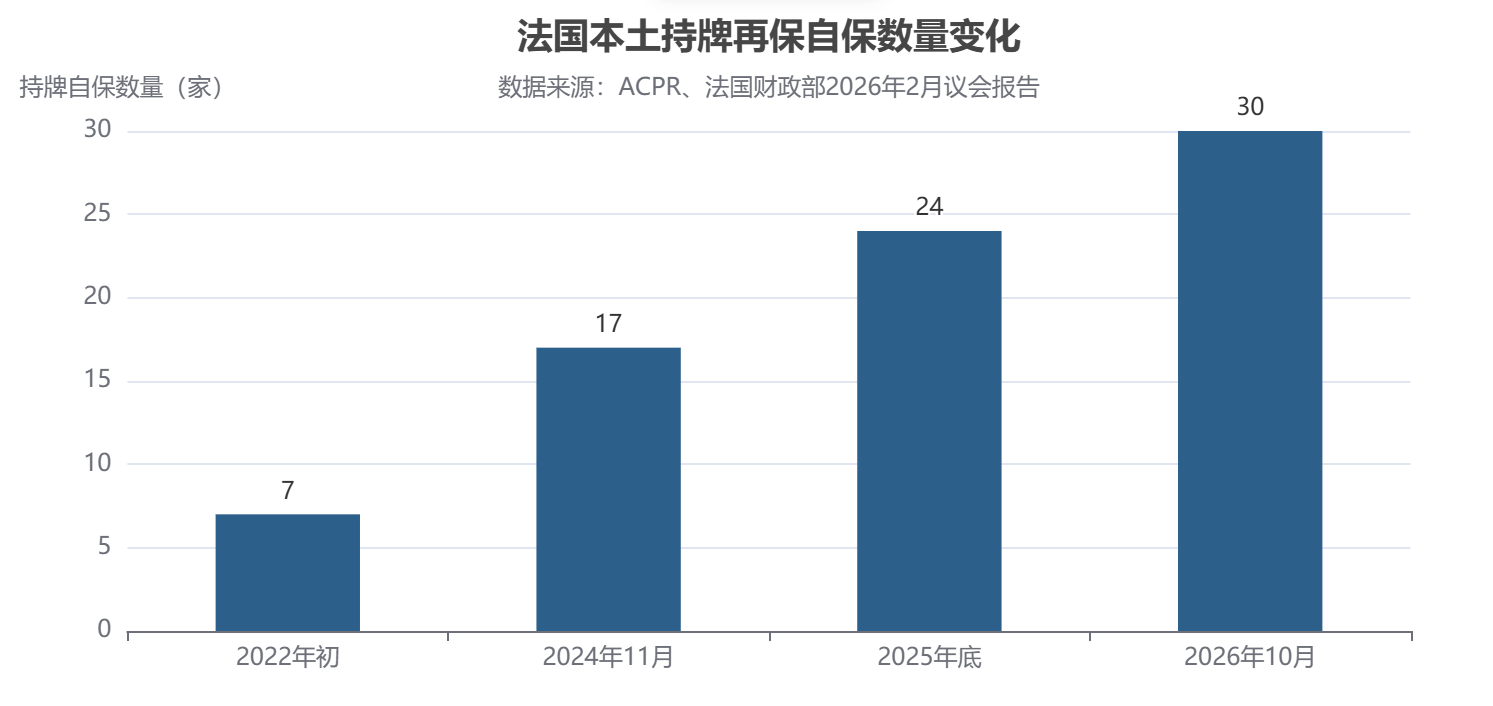
近年来,法国本土自保公司数量快速增长,本土设立的自保公司数量由2022年初的7家,快速增长到目前的30家。截至2026年10月,ACPR全年最后一张自保牌照(Florence Ré)公示后,行业统计确认:2026年是法国本土自保获批数量最多的一年,平均每2个月就有一家新主体落地,另有近10个工业集团项目在排队等候审批。
法国2023年财政法案落地两项核心制度,直接驱动了本土自保市场的爆发式增长:
-
韧性准备金(Provision pour Résilience)税优:自保公司当年技术利润的90%可在税前提取为巨灾准备金,总准备金规模上限为近3年平均最低资本要求的10倍,有效平滑巨灾年份的利润波动,实现纳税递延。
-
比例监管豁免:资产规模低于40亿欧元的再保自保主体,被认定为"小型非复杂自保",可豁免全套Solvency II季度量化监管报表,最低实缴资本仅需130万欧元(普通再保公司要求390万欧元),合规与运营成本大幅降低。
法国自保公司普遍采用“再保险自保”形态,主要是监管框架、资本要求、运营复杂度、跨境安排和税收政策共同作用的结果。
一是法国《保险法》第 L.350-2 条把本土自保明确定义为再保险自保公司:总部在法国、由非保险/非银行企业持有,只能为母公司及关联企业提供再保险保障。 也就是说,法国本土自保的主流法律形态天然就是“再保险自保”,而不是直接签发保单的保险公司。
二是在 Solvency II 框架下,法国再保险自保公司的最低资本要求通常低于直接保险自保公司。再保险自保公司一般为120 万欧元,而非寿险直接保险自保公司通常为250 万欧元。 这对主要承接集团内部风险的企业来说更经济。
三是再保险自保公司不需要建立完整的直接保险运营体系,比如面向终端客户的出单、收费、理赔受理、销售合规、消费者保护等流程都可以交给前置保险公司完成。自保公司主要承担财务风险承接、资本管理和再保险安排,管理成本更低。
四是便于采用“前置保险 + 再保险”结构。集团子公司仍可向当地持牌保险公司购买保单,满足各地监管、合同和合规要求;前置保险公司再把风险以再保险方式转回法国自保公司。这样既保留了各地保单的合法性,又能把风险集中到集团内部。
五是法国税收新政强化了本土再保险自保吸引力。2023 年法国引入“韧性准备金”机制,允许自保公司将部分盈利计提为准备金,用于平滑未来赔付。 这项政策推动了不少法国企业把原本设在卢森堡等地的自保公司迁回法国,也促使更多企业选择法国再保险自保结构。
法国理论上也可以设立直接保险自保公司,并可通过欧盟护照在其他成员国展业。 只是对大多数跨国集团来说,直接保险自保的资本、治理和运营要求更高,所以再保险自保 + 前置安排更常用。
二、2026年5家新增自保公司全景
2026年,法国新增5家自保公司,分别为2月份由Egis工程与建设集团设立的Egis Re.,3月份由法国邮政集团设立的ASSURAPOSTE RE,6月份由Lucien Barrière文旅博彩集团设立的Barriè Re,由Eureden农业合作社设立的EUREDEN RÉASSURANCE,由和9月份由木材加工企业Piveteaubois集团设立的FLORENCE RÉ。
|
获批时间 |
自保主体 |
母公司 |
所属行业 |
营业收入 |
总资产 |
总部所在地 |
GloBE判定 |
核心承保风险 |
|---|---|---|---|---|---|---|---|---|
|
2026.02 |
EGIS RE SIREN 988799755 |
Egis集团 |
全球基建工程 |
约23.89亿欧 |
未披露 |
伊夫林省Guyancourt |
超门槛,受支柱二约束 |
全球工地财产险、工程第三者责任、项目营业中断、自然灾害巨灾 |
|
2026.Q1 |
ASSURAPOSTE RE SIREN 922231501 |
法国邮政集团 |
国有物流金融 |
超300亿欧 |
千亿欧元级 |
巴黎15区 |
远高于门槛,受支柱二约束 |
全国网点财产险、快递货损、网络安全责任、基础设施营业中断 |
|
2026.H1 |
Barrière内部再保 SIREN 920867702 |
Lucien Barrière集团 |
高端文旅博彩 |
约12亿欧 |
未披露 |
巴黎8区 |
低于门槛,不受约束 |
滨海酒店/赌场财产巨灾、客人公众责任、营业中断 |
|
2026.06 |
EUREDEN RÉASSURANCE SIREN 991618257 |
Eureden农业合作社 |
农业食品加工 |
约37亿欧 |
未披露 |
布列塔尼Theix-Noyalo |
超门槛,受支柱二约束 |
农场巨灾、畜禽疫病、冷链货损、食品产品责任 |
|
2026.09 |
FLORENCE RÉ SIREN 102400652 |
Piveteaubois集团 |
木材加工/木能源 |
约4.8亿欧 |
未披露 |
旺代省Sainte-Florence |
低于门槛,不受约束 |
锯木厂/CLT工厂财产险、露天堆场火损、风暴巨灾、产品责任 |
上述5家企业全部为非金融实体主导:母公司覆盖基建、物流、文旅、农业、木材加工五大实体赛道,没有银行、保险类金融机构,完全符合法国《保险法典》对自保"仅承接集团内部风险"的定义。5家均被ACPR认定为小型非复杂主体,最低资本仅130万欧元,无需提交全套Solvency II季度报表,运营成本仅为传统离岸自保的1/3。
三、五家自保公司母公司的集团背景与股东结构
从5家母公司各自的集团发展脉络、行业地位、全球业务版图与股权治理结构出发,可更好理解自保设立的集团决策背景。
5家母公司覆盖了法国企业的主流所有制形态——国有集团(La Poste)、家族企业(Piveteaubois、Lucien Barrière)、员工/机构持股的国际化集团(Egis)、社员共有的合作制组织(Eureden)。不同类型股权结构下设立自保的诉求既有共性(风险自留、成本集约、利润稳定),也有差异:国有与超大型集团更看重风险治理与公共职能,家族与合作社主体更能充分享受税优与利润回流。
5家公司中仅La Poste、Lucien Barrière两家总部位于巴黎大区,其中La Poste总部位于巴黎15区核心区,Barrière总部位于巴黎8区高端商业区;Egis总部位于巴黎西部伊夫林省Guyancourt,属于大巴黎都市圈外延的科技创新集群;Eureden与Piveteaubois总部均位于法国西部外省产业腹地(布列塔尼与旺代),与各自农业食品、木材加工产业集群深度绑定,自保注册地也相应落在集团总部所在地,体现法国本土自保"注册地与产业总部同址"的典型特征。
以下表格汇总了5家母公司的总部所在地、营业收入、总资产、员工规模及GloBE门槛判定,便于横向对比。
|
母公司 |
总部所在地 |
营业收入 |
总资产 |
员工规模 |
GloBE判定 |
|---|---|---|---|---|---|
|
Groupe Egis |
法国伊夫林省Guyancourt(15 avenue du Centre) |
约23.89亿欧元(2025年合并) |
未公开披露(非上市) |
全球约1.8万人 |
超门槛,受支柱二约束 |
|
Groupe La Poste |
法国巴黎15区(9 rue du Colonel Pierre Avia) |
超300亿欧元(集团合并) |
约千亿欧元级(国有集团,公开年报) |
约24万人 |
远高于门槛,受支柱二约束 |
|
Lucien Barrière |
法国巴黎8区(33 rue d'Artois) |
约12亿欧元 |
未公开披露(家族非上市) |
约8000人 |
低于门槛,不受约束 |
|
Groupe Eureden |
法国布列塔尼莫尔比昂省Theix-Noyalo(1 Kerlurec) |
约37亿欧元(2024/2025) |
未公开披露(合作社) |
约8000人 |
超门槛,受支柱二约束 |
|
Groupe Piveteaubois |
法国旺代省Sainte-Florence(85140, lieudit La Vallée) |
约4.8亿欧元(2025年) |
未公开披露(家族企业) |
本土约450人,含波兰约1500人 |
低于门槛,不受约束 |
(注:数据说明:营收数据以各集团最新公开合并口径整理,La Poste、Egis等有公开年报者数据较可靠;Lucien Barrière、Piveteaubois、Eureden等非上市主体的营收为公开报道估算值,总资产多未单独披露,具体数值以企业正式财报为准。自保主体(Captive)自身的注册资本统一为130万欧元,已在第2章表格中列示。)
1. Groupe Egis(EGIS RE母公司)
集团背景与历史
-
法国头部国际化基建工程咨询、设计与运维集团,脱胎于法国国家交通基础设施工程体系,近年向全球基础设施全生命周期服务商转型
-
核心能力覆盖工程咨询、设计总包、项目管理与运维特许经营,是法国在国际基建市场的一张名片
行业影响力
-
法国本土基建工程咨询龙头企业之一,全球业务网络覆盖100多个国家
-
参与欣克利角C核电站、多国高速与轨道交通特许运营等标志性项目,深耕低碳与气候韧性工程
业务涉及领域及地区
-
交通基建(高速、铁路、地铁、机场)、水利、能源基建、核电配套、城市建筑、气候韧性工程、项目全生命周期运维
-
业务遍布欧洲、非洲、中东、亚太及美洲,全球工程咨询市场重要参与者
股东背景
-
非国家控股,由员工持股与机构投资主体共同持有(股权结构非纯国有,具体持股比例待公开披露核实)
-
2025年集团合并营收约23.89亿欧元
2.Groupe La Poste(ASSURAPOSTE RE母公司)
集团背景与历史
-
法国国有公共服务集团,脱胎于历史悠久的法国邮电(PTT)体系,是法国主权物流基础设施主体
-
正在实施「Ambitions 2031」战略,目标2031年营收达到400亿欧元
行业影响力
-
法国全国邮政网络运营者,覆盖约17000个线下网点,是法国民生基础设施的支柱企业
-
旗下La Banque Postale与CNP Assurances构成法国主要银保渠道,物流板块Geopost是欧洲跨境电商快递头部企业
业务涉及领域及地区
-
邮政信函与全国网点网络、包裹物流(Geopost/Colissimo,占集团营收约53%)、邮政银行与保险(占营收约24%)、Docaposte数字可信服务
-
物流业务覆盖欧洲及全球,数字化服务面向法国及欧盟市场
股东背景
-
法国国家持股的国有集团,战略受法国财政部监管,是公共基础设施国有主体代表
-
集团合并营收超300亿欧元,远高于GloBE门槛
3. Groupe Lucien Barrière(Barrière内部再保母公司)
集团背景与历史
-
法国百年家族控股的高端文旅博彩集团,业务可追溯至19世纪,是法国本土赌场赛道龙头
-
家族企业非上市,长期深耕滨海度假与高端休闲产业
行业影响力
-
法国本土赌场运营第一梯队,拥有18家赌场、7家五星级奢华酒店、20余家高端餐厅及SPA、会展业务
-
大量物业集中于蔚蓝海岸、大西洋沿岸等滨海度假地带,是法国高端文旅名片
业务涉及领域及地区
-
赌场、高端酒店、餐厅、SPA康养、会议会展
-
业务覆盖法国本土及瑞士、摩洛哥等海外市场
股东背景
-
Barrière家族控股并主导治理,非上市家族企业(具体股权结构未公开披露)
-
集团合并营收约12亿欧元
4.Groupe Eureden(EUREDEN RÉASSURANCE母公司)
集团背景与历史
-
法国西部布列塔尼头部农业食品合作社,由法国农业合作社运动发展而来,采用民主治理、社员共有的合作制模式
-
非上市、非家族私人企业,是法国农业产业链合作社的标杆主体
行业影响力
-
法国农业食品产业头部合作社之一,覆盖从种植、养殖到食品加工、零售的全产业链
-
鸡蛋业务为法国市场龙头,培根(lardons)品类法国市场占有率第一
业务涉及领域及地区
-
禽蛋加工、鲜肉肉制品、蔬菜加工、冷冻预制菜、饲料、农资供应、园艺零售
-
业务以布列塔尼及法国西部为核心,延伸至西班牙、匈牙利等欧洲市场
股东背景
-
约17000名农户社员共同持有,一人一票民主治理,利润按收购量返还农户
-
员工约8000人,40个生产基地、近200家零售门店;2024/2025合并营收约37亿欧元
5.Groupe Piveteaubois(FLORENCE RÉ母公司)
集团背景与历史
-
法国旺代省本土家族企业,1948年由Pierre Piveteau创立木工坊,1954年建锯木厂,历经70余年发展成为法国软木工业加工龙头
-
1994年出海波兰建生产基地,2018年在Sainte-Florence投建法国首条本土CLT交叉层压木生产线
行业影响力
-
法国最大软木锯材加工与工业制造商,法国木颗粒燃料市场占有率第一(2025年销售35万吨)
-
法国低碳建筑木材供应链核心企业,产品覆盖锯材、工程木结构(CLT/胶合木)、木能源颗粒
业务涉及领域及地区
-
软木锯材、烘干、防腐处理(DURAPIN技术)、工程木结构(CLT品牌HEXAPLI/HEXAKIT、胶合木Lamwood)、木颗粒燃料、户外园艺及交通市政木质产品
-
三大生产基地:法国旺代(Sainte-Florence)、法国科雷兹(Egletons)、波兰(Wiele);产品销往法国及国际市场
股东背景
-
Piveteau家族100%控股,Jean Piveteau任总裁,Catherine与Philippe Piveteau任总经理,家族三代传承
-
集团本土员工约450人,2025年合并营收约4.8亿欧元,低于GloBE门槛,是唯一不受全球最低税约束的中型主体。
四、五家自保公司的承保风险、设立考量与经营影响深度分析
无论集团规模与行业,设立本土自保的核心经营价值都体现在三个层面——一是将外部保费支出转化为集团内部风险池、改善现金流;二是通过统一风控与理赔数据回流提升风险管理精度;三是在硬市场周期中锁定可预测的保障成本、熨平利润波动。本节逐家拆解5家自保公司承载的具体风险敞口、集团设立自保时的决策因素,以及自保落地后对母公司经营产生的实际影响,为同类企业提供决策参照。
1.EGIS RE(全球基建工程)
承保风险池
-
全球在建工程项目的工地财产损毁、在建物质损失,覆盖100多个国家的施工项目
-
工程第三者责任与施工侵权责任,保额大、理赔周期长的基建长尾风险
-
项目营业中断/延迟开业损失,涉及高速、地铁、核能配套等大型特许经营资产
-
洪水、地震、风暴等自然灾害对工地与基础设施造成的巨灾损失
-
工程设备、现场机具的货运与损毁风险,以及海外新兴市场的项目责任自留层
设立考虑因素
-
全球工程险进入硬市场周期,巨灾保额大、风险长尾,商业再保供给收缩、费率持续走高,自保承接自留层可平滑保费成本
-
海外项目分散在多个法域,当地强制保险规则碎片化,自保作为统一风险归集平台统筹全球风控标准
-
利用韧性准备金将巨灾年份技术利润递延计提,熨平集团利润波动
对母公司经营影响
-
降低全球项目保费现金流出,提升大型投标项目的成本竞争力
-
统一全球子公司风险治理,减少多头投保带来的条款差异与理赔摩擦
-
母公司营收超GloBE门槛,自保税务递延收益被全球最低税部分抵消,风险管控价值高于税优价值
2.ASSURAPOSTE RE(国有邮政物流)
承保风险池
-
全国约17000个邮政网点的不动产财产险:火灾、风暴、洪水巨灾
-
快递包裹运输货损、邮政车队及外包运力的车辆第三者责任
-
员工雇主责任险、网点访客公众责任
-
网络安全与数据泄露责任风险(涉及Docaposte数字服务与邮政银行数据资产)
-
分拣中心、网络基础设施的营业中断损失
设立考虑因素
-
集团网点与物流线路遍布全境、风险高度分散但总量巨大,自保作为统一中台整合分散采购,每年预计节约保费约2200万欧元
-
符合法国财政部推动大型公共集团建立内部风险自留机制、提升主权基础设施风险韧性的政策方向
-
国有主体无上市披露压力,监管比例豁免后运维成本可控
对母公司经营影响
-
将分散的保费支出转化为集团内部风险池,直接改善现金流与利润稳定性
-
统一风控标准后,理赔数据回流集团,支持精准的防灾与运营优化决策
-
作为超大型国有集团受GloBE约束,自保主要贡献是风险管理与成本集约,而非税务套利
3. Lucien Barrière内部再保(高端文旅博彩)
承保风险池
-
18家赌场、7家五星酒店及滨海度假物业的财产险:火灾、沿海洪水、野火巨灾
-
客流量密集的公众第三者责任险,设施事故风险暴露突出
-
赌场、酒店停业带来的营业中断损失(2024年南法野火致蔚蓝海岸酒店停业损失超1500万欧元)
-
赌场专业机电设备、赌具资产损毁风险,雇主责任与后勤供应链风险
设立考虑因素
-
赌场属高风险复合业态,国际再保承保条件苛刻、免赔额高、费率涨幅显著,自保可降低相关板块成本约30%
-
滨海度假资产每年受极端气候扰动,韧性准备金可在盈利年留存储备、赔付大年动用,平滑账面利润
-
家族非上市主体无强制披露压力,监管简化后运营成本极低
对母公司经营影响
-
显著降低硬市场中高费率保险板块的成本,提升酒店度假业务的净利率与抗周期能力
-
自保利润留存集团内部,增强家族企业资金积累与再投资能力
-
对巨灾敏感资产形成专属保障,保障滨海文旅核心资产在灾害后的快速恢复
4. EUREDEN RÉASSURANCE(农业食品合作社)
承保风险池
-
农场、养殖棚舍、加工厂不动产的风暴、洪水、冰雹、野火等巨灾损失
-
畜禽疫病相关财产损失与生产中断(禽流感等生物风险是农险最难承保的类别)
-
农产品仓储、冷链设施货损及冷链中断损失
-
农机农用设备财产险、运输责任险,以及预制菜、蛋制品、肉制品的食品产品责任险
-
集团整条供应链因大面积灾害/疫病停摆的营业中断损失
设立考虑因素
-
商业农险对疫病、连片气象巨灾设置高额免赔与保额封顶,自保承接外部保险不覆盖的尾部巨灾损失
-
农业收成与灾害年份利润波动极大,韧性准备金可跨周期调节,稳定向农户兑付的收购款与分红
-
统筹布列塔尼、法国西部、西班牙、匈牙利多地农场与加工厂的统一防灾防疫风控
对母公司经营影响
-
增强合作社抵御极端天气与疫病冲击的能力,保障对17000名社员的稳定收购与分红兑付
-
自保收益最终回流农户,形成产业链惠农的可持续机制,巩固合作社社员粘性
-
集团营收超GloBE门槛,风险保障价值优先于税务收益,但仍是农业产业化主体的可复制样本
5. FLORENCE RÉ(木材加工/木能源)
承保风险池
-
法国(旺代、科雷兹)与波兰三个生产基地的厂房、大跨度钢构、生产设备财产险
-
露天原木堆场、成品木材仓储的火损与风暴损失(木材高堆存、高易燃,商业保险承保条件苛刻)
-
2025-2026冬季法国西部连续风暴(Benjamin、Goretti、Nils)造成的风灾巨灾损失
-
CLT交叉层压木、胶合木用于住宅与公共建筑后的产品责任险
-
锯木厂、颗粒燃料厂停产的营业中断损失及跨境木材运输货损
设立考虑因素
-
木材加工属高风险标的,2023-2026年法国财产险保费上涨超50%,自保承接自留层平滑成本
-
集团营收4.8亿欧元低于GloBE门槛,可100%享受韧性准备金纳税递延红利,是税务与风控双赢
-
统筹三个跨国生产基地的统一防灾、防火、防风改造投入,替代碎片化保单模式
对母公司经营影响
-
为露天堆场、CLT工厂等高风险资产提供专属保障,显著降低保费现金流出与巨灾自留风险
-
利润递延计提准备金,直接改善家族企业税后现金流与再投资能力
-
作为唯一不受GloBE约束的中型主体,最大化享受本土自保税优,是中型制造企业的最佳对标样本。
五、近年国际及法国保险费率上涨及其对5家企业设立自保的驱动作用
2023年以来,欧洲进入新一轮财产险硬市场周期,费率上涨与巨灾损失叠加,是推动5家集团密集设立本土自保的核心外部动因。本章梳理市场费率数据,并逐家分析费率上行如何转化为自保设立决策。
1.国际与法国保险费率上涨的关键数据
|
指标 |
数据 |
来源与说明 |
|---|---|---|
|
欧洲巨灾再保费率累计涨幅 |
自2017年上涨约75% |
EIOPA/ECB 2024年联合报告:欧洲财产巨灾再保费率自2017年持续上行,2022-2024年为加速期 |
|
法国商业险年涨幅 |
2023年以来每年5%-8% |
Mordor Intelligence:法国商业财产、火险、网络、责任险线连续三年上调,全球再保人抽离供给 |
|
法国住宅保险累计涨幅 |
2019年以来累计+44% |
lecomparateurassurance.com:2023年+17%、2024年+24%、2025年+37%、2026年+44%,连年无回落 |
|
法国住宅保险2025-2026年涨幅 |
2025年+11%~12.8%,2026年预计再涨7%~8% |
France Assureurs、Addactis预测;高气候风险地区涨幅达10%-15% |
|
法国CatNat巨灾附加费 |
2025年1月从12%上调至20%(25年来首次) |
政令2023年12月22日;每年新增约15亿欧元赔付能力,向投保人转嫁 |
|
法国年度巨灾损失 |
2022年106亿欧元、2023年65亿欧元、2024年80亿欧元 |
2024年共460万件理赔,其中50亿欧元为气候相关;2024年为CatNat制度1982年以来第9贵年份 |
|
工程险费率涨幅 |
2026年工程伞险/超额责任险+5%~30% |
Mordor工程险报告:苏黎世全球特殊建工险2026上半年同比+18%;社会通胀与大额判决推高北美与欧洲产能价格 |
|
建筑成本指数ICC |
2024年Q1同比+7.22% |
建材、钢材、木材、能源成本上行直接推高赔款成本与重置价值 |
|
AM Best法国非寿险展望 |
负面展望 |
2025年7月报告:2023-2024年费率上调仍不足以覆盖理赔通胀,2025年继续追涨 |
2.费率上行对5家企业设立自保的具体驱动
5家自保集中在2026年获批,本质上是市场硬周期与政策红利共振的结果。
费率上行→自保设立的传导路径:① 欧洲巨灾再保费率自2017年累计上涨75%,叠加2025年法国CatNat附加费25年来首次大幅上调(12%→20%),直接推高所有财产险保单基础成本;② 高风险行业(工程、滨海文旅、农业、木材加工)面临"保费跳涨+承保收紧+局部不可保"三重挤压;③ 企业从"完全外采保险"转向"自留层通过自保承接+外部保险仅买巨灾超赔"的分层风险架构;④ 法国2023年落地的韧性准备金税优与ACPR比例豁免,正好在这一周期窗口提供了制度承接,使本土自保成为比离岸自保更具性价比的选择。
2.1 EGIS RE(基建工程)
-
直接压力:全球建工伞险/超额责任险2026年费率上涨5%-30%,大型项目延迟赔付条款单日赔付上限升至50万美元,海外新兴市场工程再保人抽离高风险项目;
-
自保应对:通过EGIS RE承接自留层,将原本支付给国际再保人的高溢价转化为集团内部风险池,平滑跨国项目逐年波动的保费预算;
-
决策影响:硬市场周期是Egis 2026年2月落地自保的直接触发因素——项目投保成本飙升迫使集团从"外采保险"转向"内部风险自留"。
2.2 ASSURAPOSTE RE(国有邮政)
-
直接压力:全国17000个邮政网点属高密集财产敞口,2025年CatNat附加费从12%跳涨至20%,所有财产保单基础保费被动抬升;2025年网络安全责任险被纳入强制范围,新增加约6%商业保费;
-
自保应对:通过ASSURAPOSTE RE集中承接网点财产、快递货损、网络安全责任的自留层,预计年节省外部保费约2200万欧元;
-
决策影响:作为国有主体,法国财政部推动其建立内部风险自留机制,费率上行进一步验证了集中化自保的成本效益。
2.3 Lucien Barrière(高端文旅博彩)
-
直接压力:滨海酒店、赌场属高风险复合业态,南法野火、洪水巨灾频发;2024年野火致蔚蓝海岸酒店停业损失超1500万欧元;法国高风险地区已出现"不可保"趋势,保险公司在滨海大区大幅提高免赔额与限制承保;
-
自保应对:自保承接外部保险不覆盖的尾部巨灾风险,通过韧性准备金在盈利年份留存、灾害年份动用,稳定集团利润;测算可降低相关板块保险成本约30%;
-
决策影响:2024年野火直接损失是推动Barrière家族在2025年底完成自保审批的关键事件。
2.4 EUREDEN RÉASSURANCE(农业合作社)
-
直接压力:欧洲农业气候损失中干旱占比超50%,商业农险对疫病、连片巨灾设置高额免赔、保额封顶;CAP补贴体系下保费仍逐年上行,奥地利2025年农业保费补贴1.6亿欧元(同比+10%);法国2022年建立三级农业风险管理体系后,尾部巨灾仍有明显保护缺口;
-
自保应对:EUREDEN RÉASSURANCE承接商业保险不覆盖的疫病、连片风暴、冷链中断风险,准备金跨周期调节,稳定对17000户社员的收购款兑付;
-
决策影响:农业保险市场的结构性供给不足(而非单纯费率上涨)是设立自保的根本原因——自保是对商业农险的补充而非替代。
2.5 FLORENCE RÉ(木材加工)
-
直接压力:木材加工属高风险标的,2023-2026年法国西部财产险对木材、露天堆场类资产保费涨幅超50%;2025-2026冬季连续三场强风暴(Benjamin、Goretti、Nils)重创法国西部林业,露天原木堆场、大跨度钢构厂房风灾损失集中暴露;
-
自保应对:Florence Ré承接三个跨国生产基地的火损、风灾、产品责任自留层;Piveteaubois营收低于GloBE门槛,可全额享受韧性准备金税优,税务与风控双赢;
-
决策影响:2026年9月获批时点正好在冬季风暴高发期前,是企业在新一轮硬市场周期下锁定可预测风险成本的主动选择。
六对中国自保市场的启示
-
税优+监管松绑是激活本土自保的核心抓手:法国的实践证明,仅需一项针对巨灾准备金的税前扣除政策,叠加对中小自保主体的比例监管豁免,即可在4年内将本土自保数量提升3倍以上,无需照搬离岸属地的零税率模式。
-
中型实体企业是自保市场的主力,而非仅超大型集团:法国2026年新增的5家自保,母公司营收从4.8亿到300亿欧元不等,多数是年营收5-40亿欧元的中型制造、农业、文旅企业——这类企业在传统保险市场议价能力弱、保费敏感度高,是本土自保政策最需要覆盖的群体。
-
GloBE时代本土属地竞争力全面超过离岸:随着开曼、BVI等离岸属地尚未落地QDMTT但未来将面临UTPR补足税追缴风险,法国、香港这类已经落地合格最低税、同时保留本土税优的属地,正在成为全球企业设立自保的首选。
-
行业扩散是必然趋势:过去自保市场集中在能源、航运行业,而法国2026年的案例已经扩散到农业合作社、木材加工、高端文旅、邮政物流等传统认为风险不高的行业,未来中国的林业、农垦、文旅度假区、基建出海集团都具备设立本土自保的可行性。
来源:中国自保网
